
Кредиты и займы · 8 мин чтения
Навязали платные услуги при оформлении кредита: как отказаться и вернуть деньги
Как отказаться от навязанной услуги при кредите: 30 дней на заявление, возврат за семь рабочих дней и обращение к банку, если исполнитель молчит.
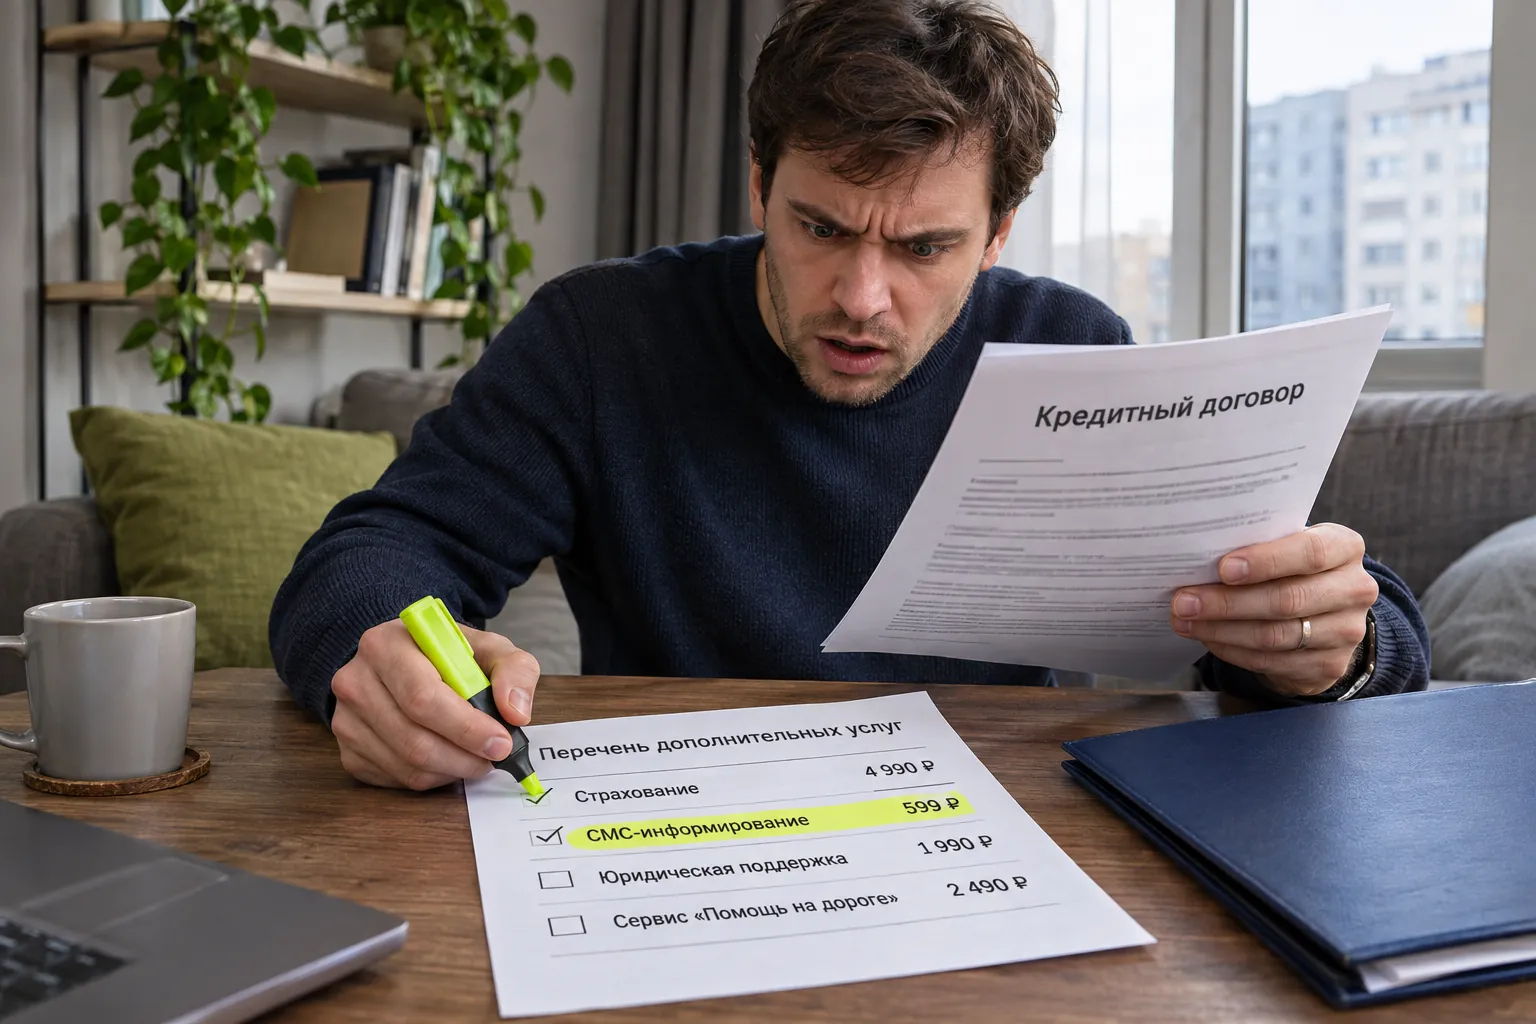
Если вместе с потребительским кредитом или займом вам продали платную дополнительную услугу, в предусмотренных законом случаях от неё можно отказаться и потребовать возврат денег. Для услуг, приобретённых вместе с кредитом, Банк России разъясняет специальный порядок: заявление поставщику в течение 30 календарных дней после заключения договора, возврат в течение семи рабочих дней с учётом фактически оказанной части услуги, а при бездействии поставщика — последующее обращение к кредитору в установленный срок.
Что важно понять сначала
Но сначала нужно определить, что именно оформлено: страховка, юридическое сопровождение, телемедицина, помощь на дороге, подписка, изменение процентной ставки или самостоятельная услуга, не связанная с выдачей кредита. У разных договоров есть разные основания возврата. Не стоит отправлять всем подряд один текст «верните 100%»: так можно упустить правильного адресата и срок.
Описанный ниже порядок относится прежде всего к дополнительным нестраховым услугам при потребительском кредитовании. Страхование и возврат части премии после досрочного погашения рассматриваются отдельно — в статье «Возврат страховки после досрочного погашения кредита».
Найдите договор на услугу, а не только кредитный договор
Откройте индивидуальные условия кредита, заявление на выдачу, приложение с дополнительными продуктами, согласия и отдельные оферты. Найдите, кто указан исполнителем, сколько стоила услуга, когда заключён договор и была ли она оплачена собственными или кредитными деньгами.
Иногда в приложении банка виден только общий платёж, а юридическая услуга оформлена сторонней компанией. Если написать претензию исключительно в банк, не определив поставщика, можно потерять время на перенаправления.
Подтверждённый Банком России порядок для нестраховых дополнительных услуг изложен в официальном FAQ по кредитам, обновлённом в соответствующей части 24 октября 2025 года. Применимость к старому договору нужно проверять по дате его заключения и действовавшим тогда нормам.
Проверьте, было ли настоящее согласие
Сам факт наличия подписи под кредитным договором не доказывает согласия на любую отдельную услугу. Посмотрите, как оформлен выбор: отдельная отметка, электронное действие, заявление, подтверждение, предзаполненный пункт.
Банк России прямо указывает, что кредитор не вправе сам проставлять за клиента отметки о согласии на дополнительные услуги. Имеет значение реальный способ заключения договора, информация о цене и возможность свободного выбора. Разъяснения Банка России о дополнительных услугах.
Если менеджер говорил «без пакета кредит не дадим», сохраните переписку, запись собственного разговора при наличии и доступные версии предложения с услугой и без неё. Не превращайте устное заявление в безусловное доказательство навязывания: важны документы и обстоятельства.
Отдельно проверьте, менялась ли процентная ставка при выборе услуги. Иногда договор предусматривает разные условия кредитования. Отказ от платного продукта не всегда оставляет ставку неизменной. Надо сопоставить условия, допустимость изменения и сумму потенциальной экономии до выбора способа защиты.
Как действует период отказа от нестраховой услуги
По разъяснению Банка России, если дополнительная нестраховая услуга приобретена вместе с потребительским кредитом, можно в течение 30 календарных дней после заключения договора направить заявление о возврате денег её поставщику. Исполнитель должен вернуть деньги в течение семи рабочих дней, удержав стоимость фактически оказанных услуг, если она обоснована. Источник: Банк России.
Здесь важно различать три события: дату заключения договора, дату получения заявления исполнителем и дату фактического оказания услуги. Считайте срок по документам, а не по дате, когда обнаружили списание.
Если услуга вообще не оказана, запросите полный возврат с объяснением. Если исполнитель ссылается на уже предоставленные консультации, отчёт или доступ к сервису, попросите подтвердить, что именно было предоставлено, когда и по какой стоимости. Само по себе название «пакет активирован» ещё не объясняет размер удержания.
Учебный пример. Дополнительный пакет стоит 24 000 рублей. Вы отказались вовремя, а компания утверждает, что оказала часть услуг на 6 000 рублей. Требовать объяснение расчёта и доказательства фактически оказанных действий необходимо независимо от того, согласны ли вы с удержанием. Нельзя заранее написать, что компания обязана вернуть именно 18 000 рублей: сначала должны быть установлены применимый договор и реальные услуги.
Как подать заявление поставщику
Используйте официальный канал, позволяющий сохранить текст и доказательство получения: форму в личном кабинете, предусмотренную договором электронную почту, почтовое отправление либо офис. Перед отправкой проверьте реквизиты адресата по договору или официальному сайту, а не по сообщению из неизвестного мессенджера.
В заявлении укажите:
- номер и дату кредитного договора;
- название, дату и цену дополнительной услуги;
- данные исполнителя из оферты;
- точное волеизъявление об отказе;
- требование возврата денег на указанные безопасным способом реквизиты;
- просьбу обосновать любое удержание стоимостью действительно оказанных услуг.
Подойдёт содержательная часть такого обращения:
Отказываюсь от дополнительной платной услуги «…», приобретённой при заключении договора потребительского кредита № … от … . Договор на услугу № … от … , исполнитель — … , стоимость — … рублей. Прошу произвести возврат денежных средств в применимом законном размере и сроке. Если считаете часть услуги оказанной, прошу направить подтверждение её объёма, даты и обоснованный расчёт удержания. О результате прошу сообщить письменно.
К обращению приложите только необходимые копии: подтверждение покупки, условия услуги, платёж и документы об отказе. Не отправляйте коды из SMS, пароли, полные реквизиты карты или лишние персональные документы.
Если компания не возвращает деньги: когда идти в банк
Для специального порядка возврата допуслуг Банк России разъясняет следующий маршрут: если поставщик уклоняется от возврата, заёмщик может обратиться за деньгами к кредитору. Не ранее чем через 30 дней после обращения к поставщику и не позднее 180 дней с этого момента можно направить соответствующее заявление банку или МФО, где оформлен кредит. Кредитор должен рассмотреть требование и вернуть деньги в предусмотренных законом случаях в течение семи рабочих дней. Официальные пояснения.
Это не означает, что банк обязательно ответит положительно в любом споре о подписке. Прежде всего нужно подтвердить связь услуги с потребительским кредитом, даты обращений и применимость специального механизма.
К заявлению в банк приложите первоначальное обращение исполнителю, доказательство получения, ответ или сведения об отсутствии возврата, договор услуги и подтверждение оплаты. Попросите банк указать конкретные основания отказа, если он считает специальную процедуру неприменимой.
Если 30-дневный период на отказ уже прошёл, не объявляйте право потерянным автоматически: возможно, применяются общие основания отказа от договора возмездных услуг, нормы о недостоверной информации или отсутствие согласия. Но условия и сумма возврата будут отличаться. Для этой ситуации нужен отдельный анализ даты и состава реально оказанных услуг.
Куда обращаться при отказе
Сначала завершите необходимый претензионный маршрут по договору и сохраните ответы. Для нарушения прав заёмщика со стороны банка или МФО используйте интернет-приёмную Банка России, указав, какую норму и действие просите проверить.
Если у вас денежное требование к финансовой организации, может потребоваться обращение к финансовому уполномоченному в пределах его компетенции и с соблюдением обязательного предварительного порядка. Спор со сторонним исполнителем услуги не всегда является спором, который финансовый уполномоченный рассматривает непосредственно: уточняйте, к кому адресовано требование. Порядок разобран в статье «Финансовый уполномоченный».
При необходимости судебной защиты существенны текст согласия, дата договора, оплаченная сумма и доказательства оказания или неоказания услуги. Не тратьте время на спор исключительно о названии продукта, если в документах можно доказать отсутствие согласия или нарушение порядка отказа.
Не перепутайте со страхованием кредита
Страхование имеет собственные правила отказа, в том числе специальный период охлаждения и различия между индивидуальным страхованием и присоединением к коллективному договору. Банк России указывает для соответствующих случаев 30-дневный период и разные адресаты заявления. Нельзя механически применять к страховке всю описанную выше последовательность по нестраховым услугам.
Отдельная задача — возврат страховой премии после досрочного погашения кредита. Основание, период, связь риска с кредитом и условия договора там могут отличаться. Если у вас одновременно страховка и пакет консультаций, подготовьте два отдельных заявления по соответствующим договорам.
Как проверить, что деньги действительно вернули
После положительного ответа сравните выписку и договор: сколько денег поступило, кто отправитель, на какой счёт, какая сумма удержана и было ли объяснение. Если услуга оплачивалась за счёт кредита, уточните, как отражён возврат в кредитном счёте и не продолжает ли банк начислять обязательства по старому графику.
Сохраните договоры, согласия, подтверждение отправки и ответа, расчёт удержания и банковскую выписку. Полезно сделать короткую хронологию: заключили договор → обнаружили услугу → направили отказ → исполнитель получил → ответил или не ответил → направили требование в банк → получили результат.
Результат достигнут, когда услуга прекращена в согласованном порядке, возврат отражён фактически и понятны последствия для кредита. Одного письма «заявление принято» недостаточно.
На бесплатном первичном разборе «Полного права» можно разобрать кредитные документы, основания платы и ответы организаций. Это помогает выбрать адресата следующего требования и проверить сроки; возврат всей суммы без просмотра условий никто честно не пообещает.
Порядок отказа от дополнительных услуг сверен по разъяснениям Банка России 22 ноября 2026 года. Для конкретного договора важны дата заключения, исполнитель и фактически оказанная часть услуги.